個人再生と聞いても「よくわからない」と感じる人は多いかもしれません。
個人再生とは、裁判所に再生計画を認可してもらうことにより、借金を大幅に減額した上で分割払いにする手続きです。
借金額が高額になってくると、任意整理だけでは返済の負担を軽減しきれないことが多く、自己破産と並んで個人再生が候補に挙がるケースが多いです。
自己破産には、財産の処分や公的資格の制限などのデメリットがあります。
一方で、個人再生は持ち家や財産を残したり、資格を使った仕事を続けながら借金を整理できます。
「債務整理をしたいが、自己破産はしたくない」と考える人にとって、個人再生は有力な解決策です。
本記事では、個人再生の仕組みや種類を解説します。
また、手続きのメリットや利用条件などもお伝えするため、借金返済でお悩みの人は是非ご一読ください。
この記事でわかること
- 個人再生の概要・種類
- 個人再生のメリット・デメリット
- 個人再生の利用条件
- 個人再生に向いている人
- 個人再生の手続きの流れ
\匿名で相談!/
個人再生とは
個人再生とは、裁判所に借金の減額や分割払いなどの返済条件を定めた再生計画案を認可してもらい、減額後の借金を3〜5年で返済していく手続きです。
大幅に借金を減額できるケースが多いため、借金返済の問題を法的に解決する方法(債務整理)のひとつとして活用されています。
個人再生と任意整理・特定調停・自己破産の違い
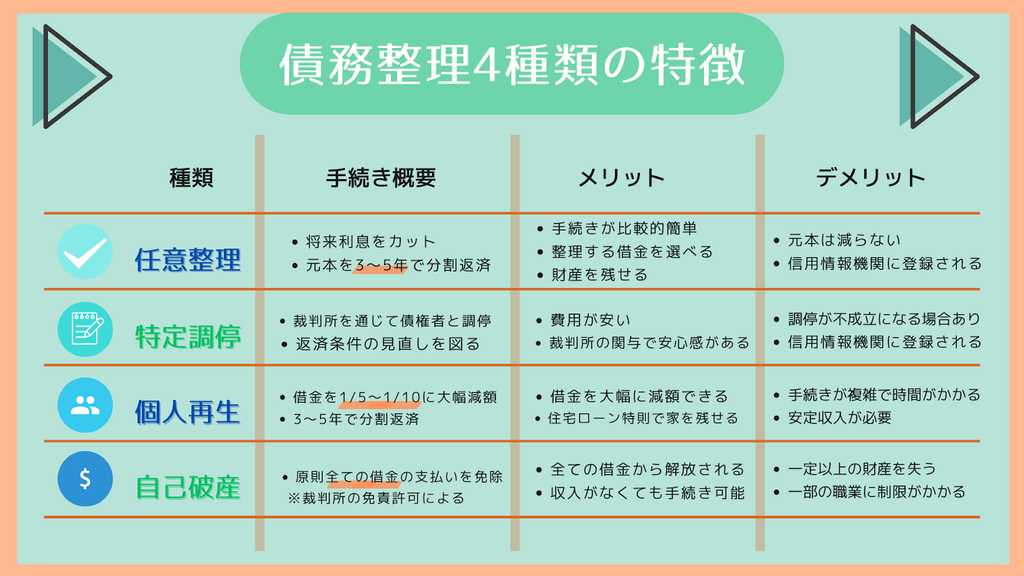
借金返済の問題を法的に解決することを債務整理といいます。
この債務整理には、個人再生以外にも、任意整理・特定調停・自己破産などの手続きがあります。
個人再生は、任意整理や特定調停と比べて要件や手続きは複雑ですが、大きく借金を減額できるケースが多いです。
自己破産のように借金が全額免除されるわけではありませんが、財産を処分せずに手続きを進められます。
\ちょっとだけ聞いてみる!/
個人再生の2種類の手続き
個人再生には「小規模個人再生」や「給与所得者等再生」といった、2種類の手続きがあります。
これら2つの手続きは、利用の条件や特徴が異なります。
ここでは、小規模個人再生と給与所得者等再生について解説します。
特に、再生計画案に対する借り入れ先からの同意の要否が、両手続きを分ける重要なポイントです。
小規模個人再生とは
小規模個人再生とは、継続的な収入がある人であれば利用できる「基本タイプ」の手続きです。
この手続きを行うには、一定数以上の債権者(お金を貸している側)から、再生計画案への同意を得る必要があります。
給与所得者等再生よりも利用しやすく、大幅に借金を減額できるケースが多いです。
実際、個人再生を利用する人の大半が小規模個人再生を選択しています。
給与所得者等再生とは
給与所得者等再生は、サラリーマンや公務員などの「収入の変動が少なく定期的な収入のある人」を対象とした特別タイプの手続きです。
要件の緩やかさや減額の大きさでは小規模個人再生に劣りますが、再生計画案に対する債権者の同意を必要としない点に特徴があります。
債権者から一定数以上の同意を得られない可能性が高い場合は、給与所得者等再生を選ぶことになります。
\返済負担って減るの?/
個人再生の6つのメリット
個人再生には、他の債務整理手続きにはないメリットが存在します。
ここでは、個人再生の代表的な6つのメリットを解説します。
1.借金を大幅に減額できる
個人再生の大きなメリットは、借金元本を大幅に減額できる可能性がある点です。
減額可能な金額の上限は、手続きの種類によって異なります。
- 小規模個人再生
➀民事再生法で決められた最低弁済額、②持っている財産の総額(清算価値)のどちらか高い方 - 給与所得者等再生
➀最低弁済額、②清算価値、③年間の収入から必要生活費や税金・社会保険料を除いた金額の2年分の3つのうち、いずれか高い方
多くの場合、借金を5分の1(借金が3000万円を超える場合は10分の1)まで減らせます。
2.自動車や預金などの財産を維持できる
個人再生では、持っている財産の総額(清算価値)が借金の減額率に影響します。
ただし、自己破産と異なり、財産の強制処分はありません。
財産を処分せずに借金を整理できるのは、個人再生の特徴的なメリットです。
3.住宅ローンの残る自宅を維持できる場合がある
個人再生の最大のメリットは、住宅資金特別条項制度(住宅ローン特則)が利用できる点です。
この制度を使うと、住宅ローンを個人再生の減額対象から外せるため、ローン会社による自宅の競売を回避できます。
4.公的資格の利用を制限されない
個人再生と同様に、借金の元金も含めた大幅な減額が期待できる手続きに、自己破産という方法もあります。
しかし自己破産の場合は、一部の職業・資格に関して一時的な制限が生じます。
一方、個人再生には公的資格の制限はありません。
5.ギャンブルや浪費などが借金の原因でも利用できる
個人再生には、借金の原因による利用制限はありません。
これに対し、自己破産では浪費やギャンブル等の特別な事情(免責不許可事由)がある場合、借金の帳消し(免責)が認められない可能性があります。
6.債権者からの取立てや督促を止められる
個人再生を弁護士に依頼すると、弁護士から手続きの対象となる消費者金融やクレジットカード会社に受任通知が送付されます。
この受任通知には、貸金業者や債権回収会社による電話・訪問での取り立てを停止させる法的効力があります。
また、個人再生の裁判手続きが開始されると、給料の差押えや住宅の競売の取り消しが認められることもあります。
\借金相談の第一歩!/
個人再生の4つのデメリット
個人再生には強力なメリットがある反面、無視できないデメリットや制約もあります。
ここでは、個人再生の代表的な4つのデメリットを解説します。
1.利用条件(要件)が厳しい
個人再生は、他の債務整理手続きに比べて、利用条件(要件)が複雑で厳しく設定されています。
結果として、誰もが利用できる制度ではない点がデメリットです。
2.複雑な手続きを自分で進める必要がある
個人再生を自分で進める場合、法律で細かく定められた書類作成や裁判所とのやり取りなど、専門的で複雑な手続きを一つずつ対応しなければならず、大きな負担になります。
このような「自力で進めることの難しさ」を補う方法として、弁護士に依頼して一連の手続きを任せるという選択肢があります。
実際、裁判所も弁護士への依頼を推奨しています。
3.個人再生したことが官報に掲載される
個人再生を行った場合、氏名や住所が国の機関紙である官報に掲載されます。
実際に官報を見る一般の人はほとんどいないため、過度に心配する必要はありません。
それでも、手続きの情報が官報に掲載されること自体は、デメリットとして扱われます。
4.借り入れやクレジットカードの利用などが難しくなる
個人再生を行うと、信用情報機関に事故情報(いわゆるブラックリスト)が掲載され、借り入れやクレジットカードの利用が困難になります。
事故情報の登録期間は、借金を完済してから5年、または個人再生の裁判手続きの開始決定から7年です。
この期間は、借り入れやクレジットに頼らない生活に移行するためのトレーニングと捉えましょう。
\気になったときにすぐ確認!/
個人再生を利用するための条件(要件)
個人再生の利用者が他の手続きに比べて少ないのは、複雑な利用条件(要件)が影響しています。
個人再生の利用条件にはいくつかの項目がありますが、特に重要となるのは次の点です。
- 債務額が5000万円以内であること
- 継続的にまたは反復して収入を得る見込みがあること
- 再生計画が認可された場合に返済できるだけの収入額や財産があること
なかでも、収入の要件は厳しく審査されます。
実際、個人再生に失敗するケースの大半は、収入不足が原因です。
個人再生を考えている場合、要件をクリアしているかどうかの判断は、弁護士に相談しましょう。
\状況を軽くチェック!/
個人再生に向いている人
個人再生は、財産を処分せずに借金を大きく減額できるメリットがあります。
しかし、利用条件が厳しいことから、人によって向き・不向きがあります。
具体的には、個人再生は以下のような人に向いています。
- 借金総額が大きいため、任意整理では返済しきれない
- 減額されれば返済していけるだけの安定した収入がある
- 自動車や保険など処分したくない財産を持っている
- 住宅ローンの残る自宅を維持したい
- 公的資格を使って仕事をしている
- 自己破産しても免責してもらえない可能性が高い(免責不許可事由がある)
これらに該当しても個人再生が必ず成立するわけではありませんが、検討時の指標となります。
まずは、弁護士に相談して個人再生の可否を確認してください。
\自宅に取り立て届いてない?/
個人再生の手続きの流れ
弁護士に依頼すると個人再生の手続きのほとんどを任せられますが、自分でも流れを把握しておくと、不安の解消につながります。
ここでは、個人再生の手続きの流れを解説します。
【ステップ1】弁護士への相談・依頼
個人再生の第一歩は、弁護士への相談から始まります。
相談では、弁護士が「借金額・収入・財産」などを確認して、個人再生の可否や見通しを見極めます。
相談の結果、弁護士に個人再生を依頼する場合は、このあと委任契約を結びます。
【ステップ2】受任通知の送付(返済・取立てのストップ)~個人再生の準備
委任契約を締結した後、弁護士が消費者金融やカード会社(債権者)に受任通知を送り、返済と取り立てをストップさせます。
そして、借金の調査や必要書類の収集など「個人再生申し立ての準備」を進めていきます。
【ステップ3】裁判所への個人再生の申請(申立て)~手続き開始の決定
すべての準備が整った段階で、申立書と必要書類一式を提出し、個人再生を申し立てます。
申し立て先は、住所地を管轄する地方裁判所です。
東京地方裁判所の場合、個人再生委員(※1)との面談や履行テスト(※2)が行われます。
審査の結果、裁判所に個人再生を開始しても問題ないと判断されれば、個人再生手続きの開始が決定します。
個人再生委員(※1):裁判所から選ばれて、手続きを監督する人
履行テスト(※2):返済能力を確かめるため、毎月の返済予定額を個人再生委員へ試験的に支払う手続き
【ステップ4】債権・財産の調査~再生計画案の作成・提出
個人再生手続きが始まると、債権調査が実施され債権額が確定します。
その後、借金の減額や分割払いなどを定めた再生計画案を作成して裁判所に提出します。
【ステップ5】債権者による再生計画案の決議~裁判所による再生計画認可決定
小規模個人再生の場合、提出された再生計画案の内容について「債権者による決議」が実施されます。
法律で決められた一定数以上の債権者が不同意票を投じなかった場合、決議が可決となります。
その上で、他の再生計画を認可するための要件も満たしている場合、裁判所は再生計画の認可を決定します。
【ステップ6】再生計画に基づく返済
裁判所の再生計画認可決定は、約1か月で確定します。
確定後の翌月以降から、実際の返済がスタートします。
再生計画どおりに返済を終えたら、個人再生手続きはすべて完了します。
\借金問題は弁護士に!/
個人再生に必要な費用は?|費用相場一覧表
個人再生では、裁判所に支払う費用が必要です。
また、手続きを円滑に進めるために弁護士へ依頼する場合は、弁護士費用も発生します。
実際に必要となる費用の目安は、多くの人が気になるポイントですが、弁護士費用の支払い時期については相談に応じている事務所も多く、負担を抑えながら手続きを進められるケースもあります。
個人再生では、次のような費用が発生します。
| 費目 | 金額 |
| 裁判手数料 (収入印紙代) | 1万円 |
| 予納金 (官報公告費用) | 概ね1.5万円 |
| 郵便切手 | 概ね1万~2万円 (債権者の数により異なる) |
| 個人再生委員の報酬 | 15万円(分割払い) ※東京地裁の場合 |
| 弁護士に依頼した場合の費用 | 概ね50万~70万円 ※相場 |
\不安だけ話してみる!/
個人再生を弁護士に相談・依頼するメリット3選
個人再生は、財産を処分せずに借金を大幅に減額できる強力な手続きです。
しかし、利用条件は理解しにくく、手続きも複雑です。
個人再生成功の可能性を高めるには、法的知識を持つ弁護士への相談・依頼が鍵を握ります。
ここでは、弁護士に依頼するメリットを3つ解説します。
1.個人再生の条件を的確に判定してもらえる
個人再生の条件は、債務整理手続きのなかでも特に複雑で、内容の把握が困難です。
本記事で解説した主要な条件だけでなく、さらに細かい条件や手続きが存在します。
不十分な理解のまま進めると、手続きが失敗に終わる恐れがあります。
個人再生の可否や手続きの条件を適切に判断するには、法的知識を備えた弁護士に相談することが、最も確実な方法です。
2.複雑な手続や法的書類の作成などをすべて任せられる
個人再生で裁判所に提出する書類は多岐にわたり、内容も細かく定められています。
不備があると、申立てを裁判所に受け入れてもらえません。
また、個人再生は頻繁に法的な書面の提出を求められます。
なかでも、返済条件を決める再生計画案の作成には専門知識を要します。
個人で手続きを進めながら、専門的な書面を作成するのは、大きな負担となります。
弁護士に依頼すれば、法的書面の作成や複雑な手続きをすべて任せられます。
手続きに追われることなく、生活の再建に集中できます。
3.債権者にも適切に対応してもらえる
個人再生の手続きを個人で進める場合、借り入れ先への連絡や対応も、申し立てた人自身が行う必要があります。
必要なやりとりとはいえ、借り入れ先と直接交渉して協力を求めるのは、精神的な負担になるでしょう。
弁護士に依頼すると、借り入れ先との交渉窓口はすべて代行してもらえるため、自分で交渉する必要はなくなります。
また、法的な根拠に基づいて交渉してもらえるため、債権者の協力を得やすくなり、個人再生の成功率も高まります。
\もっと暮らしは楽になる?/
個人再生をお考えの人は「弁護士法人ちらいふく」へ
個人再生は、借金返済の問題を解決できる非常に有力な手段です。
しかし、要件や手続きが複雑なため、ひとりで進めるのは大変です。
メリットの多い個人再生を上手く利用するため、弁護士に相談・依頼することをおすすめします。
弁護士法人ちらいふくでは、債務整理に強い弁護士が、個人再生も含め借金問題を解決するために最適な方法をご提案します。
ご相談は無料ですので、まずはお気軽にお問い合わせください。
\無料相談はこちらから!/