債務整理を検討する際に「ブラックリストに載る」「ローンが組めなくなる」といった言葉を聞いたことはありませんか?
債務整理は全4種類の手続きがあり、それぞれに特性やデメリットが存在します。
本記事では、債務整理のデメリットとして、4種類の手続き(任意整理・特定調停・個人再生・自己破産)に共通するものと、そうでないものについて解説します。
デメリットを正しく理解し、リスクを最小限に抑える方法を知ることで、生活再建への一歩を踏み出しましょう。
この記事でわかること
- 債務整理の概要
- 4種類の債務整理手続きごとのデメリット
- 債務整理のデメリットを最小限に抑える方法
- 債務整理のデメリットに関するよくある質問
\借金問題は弁護士に!/
債務整理とは?
ここでは、まず債務整理の基本的な概要について、解説します。
債務整理の概要
債務整理とは、消費者金融やカードローンなどの返済が困難になった場合に、法律に基づいて借金を減額または免除し、生活の立て直しを図るための手続きの総称です。
具体的には、将来発生する利息を減免してもらったり、借金の元本そのものを減額してもらったり、場合によっては全ての借金の支払い義務を免除してもらうことが可能です。
法律に則って手続きを進めることで、借金問題を根本的に解決し、経済的な再スタートを切ることを目的としています。
債務整理の種類
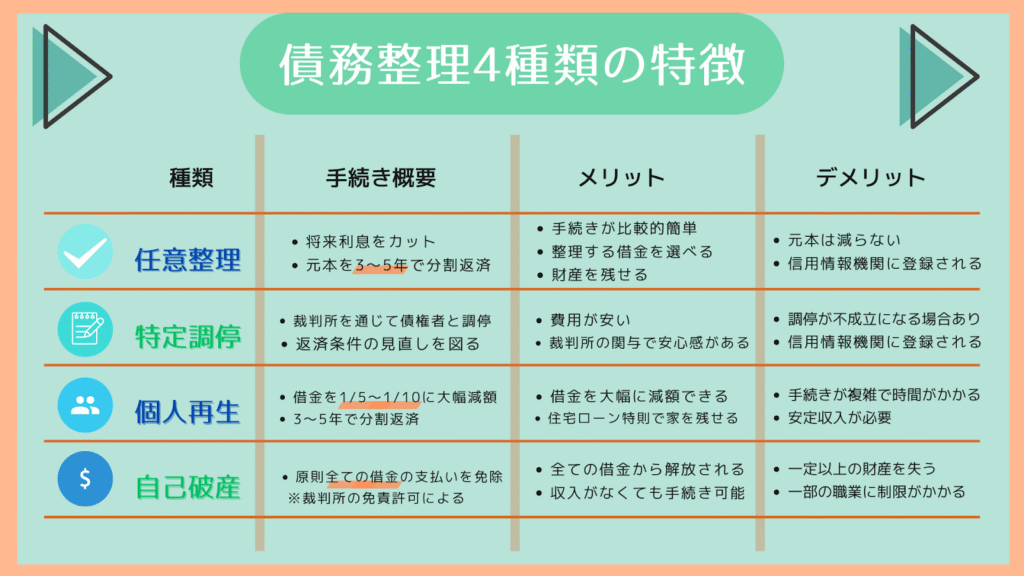
債務整理には、主に「任意整理」「特定調停」「個人再生」「自己破産」の4種類があります。
どの手続きを選択するかは、借金の総額・収入・財産の状況、そして何よりも「今後どのように生活を立て直していきたいか」というご自身の希望によって異なります。
これらの手続きには、それぞれの特徴があります。
まずはご自身の状況を正確に把握し、どの手続きが最も生活再建につながるのかを考えることが、借金問題解決の第一歩です。
債務整理に共通するデメリット
債務整理には、どの手続きを選択しても共通して避けることのできないデメリットが存在します。
ここでは、すべての債務整理手続きに共通する2つの大きなデメリットについて、解説します。
信用情報機関への登録(いわゆるブラックリスト)
債務整理を行うと、その事実が信用情報機関に「事故情報」として一定期間記録されます。
これにより、ローンやクレジットカードの審査に通りにくくなる状態が、一般的に「ブラックリストに載る」と表現されます。
なお、実際に「ブラックリスト」という名称のリストが存在するわけではなく、信用情報に事故情報が登録される仕組みを指す俗称です。
事故情報が登録されると、ローンやクレジットカードの新規契約に加えて、携帯端末の分割購入、住宅の賃貸契約、各種サービスの申込審査などにも影響が及ぶ可能性があります。
生活の選択肢が一時的に制限されるため、債務整理の前に影響範囲を理解しておくことが重要です。
保証人や連帯保証人への影響
債務整理のもう一つの重大なポイントが、保証人や連帯保証人への影響です。
借入時に保証人や連帯保証人を立てている場合、債務整理を行うと、債権者(お金を貸している会社または人)は保証人に対して残債を一括で請求することがあります。
これは、債務者(お金を借りている人)が返済できなくなった際に、保証人が代わりに支払う義務を負っているためです。
特に連帯保証人は、債権者に対して「まず主債務者に請求してほしい」といった主張ができず、主債務者と同等の責任を負う立場となります。
そのため、債務整理を検討する際は、保証人への影響も含めて慎重に判断する必要があります。
4つの債務整理ごとのデメリット
ここでは「任意整理」「特定調停」「個人再生」「自己破産」の4つの手続きごとに、具体的なデメリットを解説します。
任意整理のデメリット
任意整理は、裁判所を介さずに弁護士が債権者と直接交渉し、将来発生する利息の減免を求め、残った元金を3年〜5年程度の分割で返済していく手続きです。
比較的デメリットが少ないため、最も多く利用されていますが、以下の点に注意が必要です。
- 元金そのものは減額されないことが多い
- 交渉に応じない債権者もいる
- 安定した収入が必要
任意整理では、自己破産や個人再生と異なり、財産を処分されたり、職業に制限がかかったりすることは無いため、他の手続きに比べて生活への影響は少ないでしょう。
手続きも比較的シンプルで、家族や勤務先に知られるリスクも低いです。
特定調停のデメリット
特定調停は、簡易裁判所の調停委員が仲介役となり、債権者と返済方法について話し合う手続きです。
弁護士に依頼せず、自分自身で手続きを進められるため費用を抑えられる一方で、以下のようなデメリットも存在します。
- 手続きの負担が大きい
- 元金は減らない
- 調停が不成立になる可能性がある
- 返済が滞るとすぐに給与差し押さえのリスクがある
特定調停は、債権者と返済方法について話し合い見直しを図る点で、任意整理と共通する側面を持ちます。
ただし、これらのデメリットを考慮すると、弁護士に任意整理を依頼する方が負担が少なく、より有利な条件で和解できる可能性が高いと考えられています。
個人再生のデメリット
個人再生は、裁判所に申し立てを行い、再生計画の認可を受けることで、借金を大幅に減額してもらう手続きです。
住宅ローン返済中の持ち家を手元に残せる「住宅ローン特則」という制度があるのが大きな特徴です。
- 官報に氏名と住所が掲載される
- 手続きが複雑で期間も長く、費用も高額
- すべての借金が手続きの対象となる
- 利用するための条件が厳しい
信用情報機関への登録期間は、任意整理よりも長く、最長で10年程度となる場合があります。
この期間は、新たな借入やクレジットカードの作成が困難になります。
しかし、自己破産のように財産が原則すべて処分されるわけではなく、特に「住宅ローン特則」を利用すれば、マイホームを守りながら借金を大幅に減額できるという大きなメリットがあります。
資格制限もないため、職業への影響もありません。
自己破産のデメリット
自己破産は、裁判所に申し立て、支払い不能であることを認めてもらうことで、原則としてすべての借金の支払い義務を免除(免責)してもらう手続きです。
借金がゼロになるという強力な効果がある反面、デメリットも最も大きい手続きです。
- 官報に掲載される
- 一定以上の価値がある財産は処分される
- 手続き中に一部の職業や資格が制限される
- 保証人に一括請求がいく
財産を失うという大きなデメリットはあるものの、自己破産は法的に認められた制度であり、生活を立て直すための選択肢の一つとされています。
すぐに債務整理をしたほうがいいケース
債務整理にはデメリットがあるため「もう少し頑張れば返せるかもしれない」「ブラックリストに載るのは怖い」と、手続きをためらってしまう方も少なくありません。
しかし、返済が困難な状況を放置すると、遅延損害金が膨らみ、最終的には財産を差し押さえられるなど、事態はさらに悪化してしまいます。
以下に該当する場合、デメリットを考慮してもなお、すぐに弁護士へ相談することをおすすめします。
| チェック項目 | 危険度 (3段階) | 危険な理由 |
| 借金を借金で返済 | ★★★ | 典型的な「自転車操業」の状態。 自力で完済は難しい。 |
| 借金の総額が 年収の3分の1以上 | ★★★ | 貸金業法の総量規制を超える水準。 返済能力を大幅に超えている。 |
| 3ヶ月以上の滞納 | ★★☆ | 債権者から法的措置を取られる可能性大。 |
| 3社以上から借金 | ★★☆ | 「多重債務」の状態。 精神的負担も大きい。 |
| 裁判所から 支払督促や訴状が届いた | 緊急事態 | 放置すれば強制執行 (給与や財産の差し押さえ)。 |
債務整理のデメリットを最小限に抑える方法
債務整理には、信用情報への登録をはじめとするデメリットが伴います。
しかし、適切な準備と対応を行うことで、その影響を最小限に食い止め、スムーズな生活再建へと繋げることが可能です。
ここでは、デメリットを乗り越え、新しいスタートを切るための具体的な方法を解説します。
弁護士への早期相談
借金問題の解決において、最も重要なのは「できるだけ早く」弁護士に相談することです。
相談が遅れるほど、利息や遅延損害金によって借金は雪だるま式に増え、解決策の選択肢も狭まってしまいます。
多くの法律事務所では、債務整理に関する初回相談を無料で行っています。
まずは無料相談を活用し、現状を正確に把握することから始めましょう。
最適な債務整理方法の選択
債務整理には大きく分けて4つの手続きがあり、それぞれメリット・デメリットが異なります。
自分の状況に最も合った手続きを選ぶことが、デメリットを最小化する最大のポイントです。
自己判断で進めるのではなく、必ず弁護士などのアドバイスを参考にしましょう。
生活再建に向けた具体的な準備
債務整理は借金問題をリセットするための手段であり、ゴールではありません。
手続き後の生活を安定させ、二度と借金に苦しまないための準備も必要です。
債務整理中の暮らしも見据えて、事前準備に取り掛かりましょう。
債務整理後の生活設計例
- クレジットカードの代替手段を用意する
- 将来のための貯蓄計画を立てる
債務整理のデメリットに関するよくある質問
ここでは、債務整理のデメリットに関して特によく寄せられる質問とその回答を、Q&A形式で詳しく解説します。
Q:債務整理をすると家族にどんな影響がありますか?バレずに手続きできますか?
A:基本的には、債務整理が直接ご家族に影響を与えることはありません。
ただし、以下のケースでは、家族に知られてしまう可能性もあります。
- 保証人・連帯保証人になっている場合
- 債務整理者の家族カードをご家族で利用している場合
Q:会社に知られずに債務整理はできますか?
A:ほとんどの場合、会社に知られることなく債務整理は可能です。
また、債務整理を理由に解雇することは法律で禁じられています。
ただし、以下のケースでは会社に知られてしまう可能性があります。
- 会社から借金をしている場合
会社も債権者の一つとなるため、債務整理の通知が会社に送付されます。 - 給与の差し押さえを受けている場合
債務整理手続きを開始し、弁護士から通知を送ることで給与の差し押さえはストップできますが、すでに差し押さえが始まっている場合は経理担当者に知られている状態です。
債務整理は弁護士法人ちらいふくへご相談ください!
本記事では、債務整理のデメリットについて詳しく解説してきました。
記事内でお伝えした通り、借金問題を放置し続けることのデメリットは、債務整理のデメリットよりもはるかに大きいケースがほとんどです。
返済のために新たな借金を繰り返す「自転車操業」の状態に陥れば、生活はますます困窮し、精神的にも追い詰められてしまいます。
デメリットを正しく理解し、それを最小限に抑えるためには、弁護士のサポートが不可欠です。
弁護士法人ちらいふくは、ご相談者様の生活再建を全力でサポートします。
借金問題解決の第一歩として、まずは無料相談をご利用ください。
\無料相談はこちらから!/