「もしかして、自分も債務整理を考えた方がいいのだろうか…」と悩んでいませんか?
債務整理の存在自体は知っていても、いざ手続きに踏み切るには勇気がいる方も多いと思います。
本記事では、債務整理を始めるタイミングのサインとなる11の判断基準を解説します。
手続きが遅れた際に起こり得るリスクや、債務整理についてよくある質問も紹介するので、借金問題を相談するきっかけにしてください。
この記事でわかること
- 債務整理すべきタイミング11のサイン
- 借金放置が招く5つのリスク
- 4種の債務整理手続きごとの適切なタイミング
- 債務整理のタイミングでよくある質問3つ
\借金問題は弁護士に!/
債務整理をすべきタイミングを示す11の判断基準
ここでは、債務整理を検討すべき11の具体的な判断基準を、ご紹介します。
1つでも当てはまる項目があれば、早めの相談をおすすめします。
1.返済後の手元に残るお金で生活ができない
毎月の給料から借金を返済すると、最低限の生活費が残らず赤字になるような状態は、債務整理に向き合うべきサインです。
生活を犠牲にしてまで返済を続けている状況は、すでに返済計画が破綻している証拠です。
この状態が続くと、生活費を補うために新たな借金をしてしまう可能性も高く、早急な対応が必要です。
2.利息の返済だけで元金が減らない
毎月返済しているのに元金がほとんど減らない状況は、債務整理を検討すべき典型的なタイミングです。
特に、リボ払いや消費者金融など高金利の借り入れでは、返済額の大半が利息に充てられるため、元金が減らず苦しい返済が続きがちです。
このような状態が続くと、まるでゴールの見えないマラソンを走っているような感覚に陥り、精神的にも大きな負担になります。
3.3年以上返済を続けているのに完済の目処が立たない
借り入れの状況にもよりますが、一般的に3年(36回)以上返済を続けても完済の目処が立たない場合、自力での返済は困難な可能性があります。
長期にわたる返済は、新たな借り入れによって本来であれば減っていくはずの利息負担が、リセットされているケースも存在します。
返済が長期化している場合は、早めに弁護士へ相談し、任意整理などの選択肢を検討することで、生活再建への道筋が見えてきます。
4.3ヶ月以上返済を延滞・滞納している
借金の返済を3ヶ月以上延滞・滞納すると、信用情報に「異動情報」として登録される可能性があります。
いわゆる「事故情報」として扱われ、今後のローンやクレジット契約に影響することがあります。
この段階は、債権者(貸主)が裁判や差押えといった法的措置の準備を始めるタイミングでもあります。
事態がさらに悪化する前に、弁護士や司法書士への相談をおすすめします。
5.返済のために借金をしてる(自転車操業)
「A社の返済日が近いから、B社から借りて支払う」といったように、返済のために新たな借金を重ねる状態は「自転車操業」と呼ばれる危険なサインです。
この方法は、一時的に返済を乗り切るだけで、借金問題の根本的な解決ではありません。
借入先が増えることで管理が複雑になり、利息負担も膨らみ借金総額は雪だるま式に増加します。
多重債務に陥る典型的なパターンであり、自力での脱出は困難です。
6.督促状や催告書が届き始めた
返済が遅れると、まずは電話や普通郵便で督促状が届きます。
督促を無視し続けると、内容証明郵便でより強い警告である「催告書」が送られてきます。
督促の際に手元に届く書面は以下のとおりです。
- 督促状
返済が遅れていることを知らせ、支払いを促す通知。
初期段階で送られてくることが多い。 - 催告書
「法的措置を検討する」といった文言が含まれる最終通告。
内容証明郵便で送られてくることが多く、無視すると強制執行に移行する。
催告書に記載された支払期限を過ぎると、最終的には給与や預金口座の差押えなどの強制執行に移行する可能性が高くなります。
7.借金の総額が年収の3分の1を超えている
貸金業者からの借り入れには「総量規制」という法律があります。
これは個人が借りられる金額を、原則として年収の3分の1までに制限するルールです。
貸金業者からの借り入れだけで年収の3分の1に達している場合には、すでに返済能力を上回る借金を抱えていると判断される可能性が高いです。
このような状況は、信用情報上も「ブラック状態」として扱われます。
8.何度も借金を繰り返している
借金を完済してもまた借りてしまうというサイクルは、収支のバランスだけでなく、習慣的な側面にも深く関係しています。
これは「借金依存」や「浪費癖」といった行動パターンが根底にあることも多く、単なる金銭管理では解決しきれないケースがほとんどです。
9.新しい借金ができなかった
これまで利用できていたカードローンやキャッシングの審査に急に通らなくなった場合は、債務整理を始めるきっかけになるタイミングです。
審査に通らない理由は、主に以下の2つが考えられます。
- 総量規制の上限(年収の3分の1)に達してしまった。
- 過去の延滞などにより、信用情報が悪化している。
審査に通らないのは、金融機関から「これ以上貸すのは危険」と判断されたということです。
これは、借金でその場をしのぐという手段が使えなくなった最終警告と判断できます。
10.毎月の返済額が収入の3分の1以上を占めている
返済能力を判断するうえで、重要な指標のひとつに「返済比率」があります
返済比率とは、手取り収入に対する毎月の返済額の割合を示すもので、家計の健全性を測る目安となります。
返済比率が30%を超える場合、生活費の確保が難しくなり、家計は危険な状態です。
例えば、手取り月収が25万円の場合、毎月の返済額が約8.3万円を超えると危険水域に達していることになります。
11.今後収入が減る見込みがある(失業・転職など)
「今はなんとか返済できているけれど、将来的には収入が減ることが分かっている」場合も、債務整理を検討すべきタイミングです。
実際に収入が減ってから行動しようとすると、返済が滞り、選択できる債務整理の方法が制限される可能性があります。
債務整理のタイミングを逃すとどうなる?放置した場合の5つのリスク
「まだ返せる」「もう少しだけ頑張ってみよう」と考えているうちに、借金問題は深刻化していきます。
債務整理を検討すべきタイミングを逃し、問題を放置してしまうと、生活を揺るがす危険が生じます。
ここでは、借金問題を放置した場合に起こりうる5つのリスクを解説します。
1.遅延損害金で借金がさらに膨らむ
返済期日を1日でも過ぎてしまうと、通常の利息とは別に「遅延損害金」が発生します。
これは返済が遅れたことに対するペナルティで、通常の貸付利率よりも高く設定されているのが一般的です。
利息制限法により、遅延損害金の利率は上限が年率20%と定められていますが、多くの消費者金融やカードローンでは、この上限に近い利率が設定されています。
返済が遅れるほど、遅延損害金が元金に加算され、借金が雪だるま式に膨れ上がっていきます。
2.電話や郵便物による厳しい督促が始まる
滞納が続くと、債権者からの督促が始まります。
最初は携帯電話への連絡や普通郵便での通知といった比較的穏やかなものですが、滞納期間が長引くにつれてその内容は厳しくなっていきます。
具体的には、以下のように督促はエスカレートしていきます。
- 初期段階
電話やSMS、普通郵便による返済の案内。 - 中期段階
自宅に「督促状」が届き、電話の頻度も増える。勤務先に連絡が入る場合もある。 - 後期段階
内容証明郵便で「催告書」や「最後通告」などの、法的措置を予告する書面が送られてくる。
3.一括請求をされる
滞納が2〜3ヶ月以上続くと、「期限の利益の喪失」により分割払いの権利を失い、残債の元金・利息・遅延損害金を一括で請求される可能性があります。
この通知は内容証明郵便で届くことが多く、法的手続きへの移行を示す最終警告です。
一括請求に応じなければ、債権者は財産の差し押さえに向けて裁判所での手続きを開始します。
4.給料や財産が差し押さえられる
一括請求を無視し続けると、債権者は裁判所に訴訟や支払督促の申し立てを行い、財産を強制的に差し押さえる「強制執行」の手続きを進めます。
差し押さえは、裁判所の命令によって実行される強力な法的措置です。
差し押さえの対象となる財産は以下の通りです。
| 差し押さえ対象の財産 | 具体的な内容と影響 |
| 給与 | ・原則として手取り額の4分の1が対象完済まで毎月天引きされる ・裁判所から勤務先に通知が届くため、借金問題が会社に知られてしまう |
| 預貯金 | ・銀行口座にある預貯金が対象普通預金だけでなく、定期預金なども差し押さえられる ・突然、口座からお金が引き出せなくなる |
| 不動産・自動車 | ・所有している土地、建物、自動車などが対象競売にかけられて売却代金が返済に充てられる |
| その他 | ・生命保険の解約返戻金、有価証券、退職金なども差し押さえの対象 |
2.選べる債務整理の方法が限られてしまう
債務整理には「任意整理」「特定調停」「個人再生」「自己破産」の4つがあります。
中でも任意整理は裁判所を介さず、手続きが簡単で財産への影響も少ないため、多くの人が選ぶ方法です。
しかし支払いの遅延が続くと法的措置に発展し、債権者の協力が得られず、個人再生や自己破産など生活への影響が大きい方法しか選べなくなる可能性があります。
債務整理の種類別にみる最適なタイミング
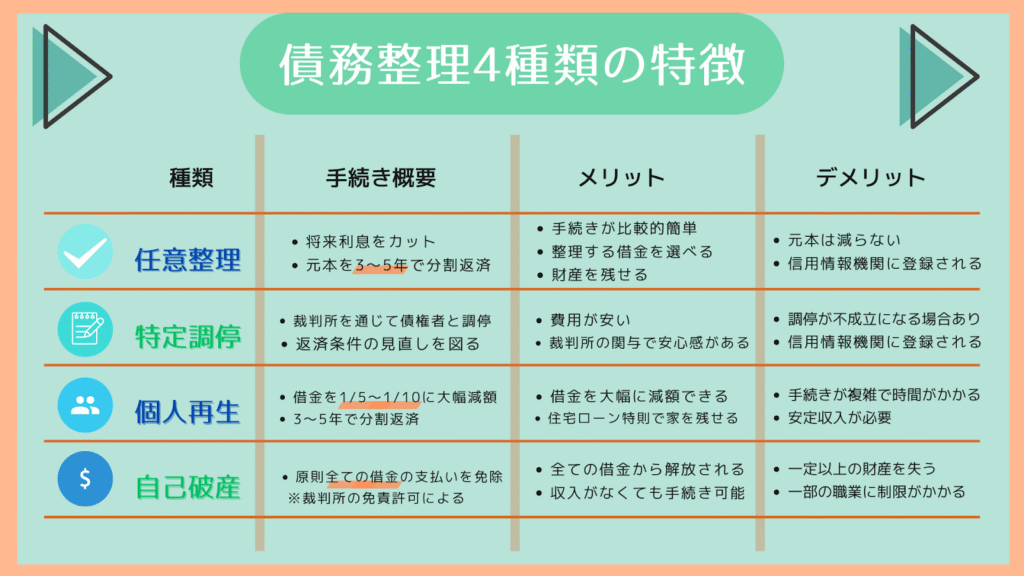
債務整理を検討する際、どの手続きを選ぶかはその後の人生を大きく左右します。
債務整理は4種類あり、最適タイミングは以下のとおりです。
- 任意整理
利息をなくせば完済できるが返済が苦しくなってきた初期段階 - 特定調停
任意整理が難しいものの、裁判所の仲介で話し合いを進めたいとき - 個人再生
高額な借金があり任意整理では対応できないが、住宅などの財産は守りたい場合 - 自己破産
収入が途絶え返済の目処がまったく立たない最終段階で、借金から完全に解放されたいとき
なお、債務整理はいずれの手続きも人生に大きな影響を与えるため、必ず弁護士と相談したうえでの選択をおすすめします。
債務整理のタイミングに関するよくある質問
債務整理に踏み切る前は、様々な疑問が生じるかと思います。
ここでは、債務整理のタイミングに関して特に多く寄せられる質問にお答えします。
Q:まだ返済できる状態でも債務整理は可能ですか?
A:はい、債務整理の手続きを開始することは可能です。
むしろ、完全に返済不能に陥る前の相談が、より良い解決への近道となります。
手遅れになる前に、選択肢が多いうちに弁護士へ相談することで、生活への影響が最も少ない方法での解決に繋がります。
Q:債務整理と借り換え、どちらを先に検討すべきですか?
A:延滞や収入減がある場合は、債務整理の検討をおすすめします。
借り換えはあくまで返済条件の見直しであり、借金自体が減るわけではありません。
一時的に月々の負担が軽くなる可能性はありますが、根本的な解決にはならず、返済が困難な状況が続く場合はむしろ債務が長期化・悪化するリスクもあります。
Q:債務整理が手遅れになるタイミングはありますか?
A:借金問題の解決において、法的に「手遅れ」というタイミングは基本的にありません。
どのような状況であっても、弁護士や司法書士に相談すれば何らかの解決策を見出すことは可能です。
しかし、対応が遅れることで選択肢が狭まったり、デメリットが大きくなったりする「実質的な手遅れ」に近い状況は存在します。
放置すればするほど状況は悪化するため、早めの相談をおすすめしています。
債務整理は「早めのタイミングに相談」が鍵!
本記事では、債務整理を始めるべきタイミングを見極める11のチェックリストを紹介しました。
一つでも当てはまったら、今すぐ債務整理を検討すべきサインです。
対応が遅れると、柔軟な解決策を選べなくなるなど、選択肢も狭まります。
後悔する前に、まずは弁護士への相談で借金問題の解決への第一歩を踏み出しましょう。
弁護士法人ちらいふくでは、債務整理に関する無料相談を受け付けています。
実績豊富な弁護士が、最適な債務整理方法をご提案しますので、ぜひお問い合わせください。
\無料相談はこちらから!/