「借金の返済が苦しいが、家や車は手放したくない」
そんな悩みを抱えている人にとって、最も現実的で利用しやすい解決策が「任意整理」です。
しかし、「本当に返済が楽になるのか」「リスクはないのか」と不安に感じる人も多いでしょう。
本記事では、任意整理のメリット・デメリットから手続きの流れまでをわかりやすく解説し、任意整理への不安を解消します。
借金返済でお困りの人は、ぜひご一読ください。
この記事でわかること
- 任意整理の基礎知識
- 任意整理の特徴
- 任意整理のメリットとデメリット
- 任意整理に向いている人
- 任意整理の手続きの流れ
\借金問題は弁護士に!/
任意整理とは?
借金返済の問題を法的に解決することを、債務整理といいます。
この債務整理のなかで最も利用しやすい方法が任意整理です。
任意整理とは、弁護士が代理人として貸金業者や銀行などの債権者と交渉し、負担の少ない返済条件に見直してもらう手続きです。
具体的には、以下の返済条件見直しを目指して債権者と話し合います。
- 長期の分割払い(通常は36回〜60回)
- 利息・遅延損害金(延滞金)のカット
任意整理は裁判外の手続きであるため、利用の条件が緩やかで、制限も少ないのが特徴です。
そのため、債務整理には自己破産・個人再生・特定調停といった方法がありますが、任意整理が最も多くの人に利用されています。
\借金相談の第一歩!/
任意整理と自己破産・個人再生の違い
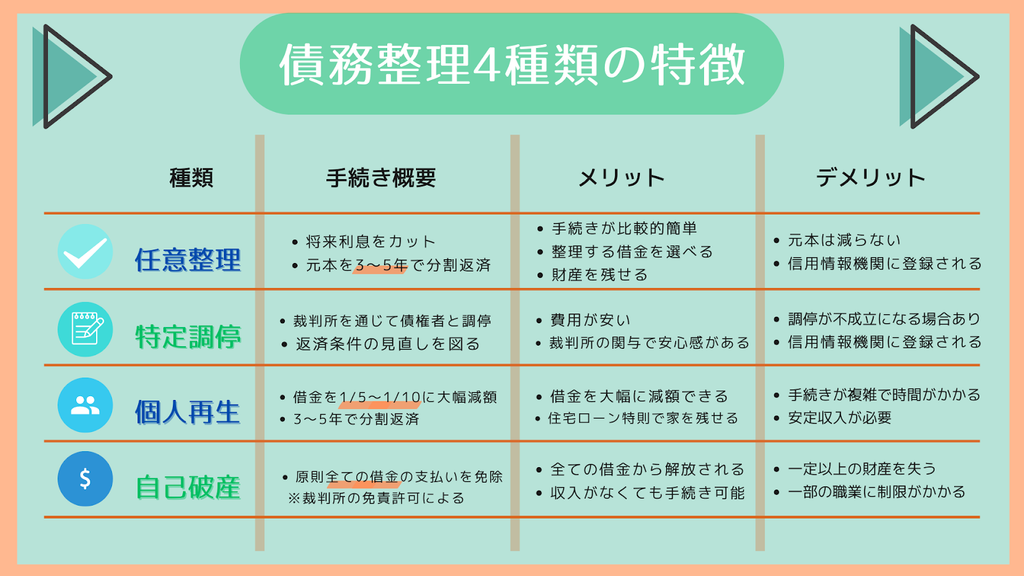
自分にとって最適な手続きを判断するためには、すべての債務整理手続きを比較するのが一番です。
任意整理と自己破産・個人再生・特定調停の違いは、画像のとおりです。
任意整理は、借金の減額や免除の観点で見れば自己破産や個人再生よりも効果は小さいものの、法的な制限や複雑な手続きは極めて少ないです。
また、任意整理には裁判所への出頭や裁判書類の作成などが必要ないので、同じ交渉手続きである特定調停と比べても手間を抑えられます。
大きな負担なく借金を整理したい場合は、任意整理がおすすめです。
\匿名で相談!/
任意整理の7つのメリット
任意整理が多くの人に選ばれている理由は、生活への影響を抑えながら借金問題の解決を目指せるメリットがあるためです。
ここでは、任意整理の代表的な7つのメリットを解説します。
1.毎月の返済額を減額できる
任意整理では、家計に無理のない返済計画にするため、弁護士が債権者と「支払い条件の改善」を交渉します。
この交渉で債権者に長期分割払いを認めてもらうことにより、毎月の返済額を「普通の生活を維持できる金額」にまで減額できます。
2.利息や遅延損害金をカットできるケースがある
任意整理では、交渉で利息や遅延損害金のカットが認められるケースもあります。
債権者との和解が成立した日以降の利息や遅延損害金(将来利息)をカットできれば、「利息の支払いばかりで、いつになったら返済が終わるのかわからない」状態から抜け出せます。
また、和解成立日までの利息や遅延損害金(経過利息)までカットできれば、返済総額を大きく減らせる可能性もあります。
3.債権者からの取り立て・督促が止まる
弁護士に任意整理を依頼すると、弁護士は各債権者に「受任通知」を送付します。
受任通知を受け取った貸金業者や債権回収会社は、法律により債務者本人に訪問や電話などで直接取り立て・督促することを禁止されます。
鳴り止まない電話や督促状、自宅への訪問に怯える日々が終わります。
この心理的な解放感は、金銭的なメリット以上に大きいでしょう。
4.財産の処分や資格の停止などは発生しない
任意整理には、自己破産のような財産の処分・資格利用や転居の制限などの負担はありません。
そのため、財産を維持し、資格を使う仕事を続けながら、生活環境を大きく変えることなく借金を整理できます。
5.対象とする債権者を選択できる
任意整理は、手続きの対象とする債権者を選べます。
自己破産や個人再生では、すべての債権者で手続きを進める必要があるため、対象の選択が自由なことは任意整理の大きなメリットのひとつです。
たとえば、自動車ローンや住宅ローンなどのを除外して他の借金だけ任意整理すれば、これまでの生活を維持しながら返済の負担を軽減できます。
保証人のついている奨学金だけを外して、保証人に迷惑をかけないように借金を整理するのも、よくある任意整理の利用手段です。
6.複雑な利用条件や手続きが不要
自己破産や個人再生は裁判手続きであるため、利用できる条件(要件)が決まっています。
一方で、裁判所が関与しない任意整理は、返済可能な程度の継続的な収入があれば利用可能です。
また、任意整理は裁判手続きとは異なり、複雑な事務処理や多くの書類準備などは不要です。
利用条件の制限が少なく、手続きの手間がかからないことから、多くの人が任意整理を利用しています。
7.家族や周囲の人に知られにくい
任意整理は弁護士と債権者との交渉であるため、周囲の人に知られにくいメリットがあります。
自己破産や個人再生のように官報に掲載されることもないので、家族や周囲の人に知られる可能性は債務整理の中で一番小さいです。
\簡単な質問でもOK!/
任意整理の3つのデメリット
任意整理には、多くのメリットがある一方でデメリットも存在します。
デメリットも踏まえたうえで、自分に合った借金問題の解決策を見つけていきましょう。
ここでは、任意整理のデメリットを解説します。
1.借り入れやクレジットカードの利用などが難しくなる
任意整理をすると、信用情報機関が管理する信用情報に事故情報(いわゆるブラックリスト)が掲載されます。
信用情報への掲載は、他の債務整理(特定調停・自己破産・個人再生)をした場合も同様に行われます。
金融機関は融資の審査過程で、信用情報を確認し貸付の可否を見極めています。
そのため、任意整理すると新たな借り入れ・ローンを組むこと・クレジットカードの利用は難しくなるでしょう。
なお、永久に事故扱いにされるわけではなく、任意整理をして借金を完済してから5年経てば、事故情報は消されます。
この事故情報の掲載は任意整理のデメリットのひとつですが、借金に頼らない生活へ改善するチャンスでもあります。
2.交渉に応じない債権者が存在する
任意整理は裁判ではないため、手続き自体に強制力がありません。
話し合いに応じない、または厳しい条件しか受け付けない債権者がいると、手続きを進められないことが、任意整理のデメリットです。
大半の貸金業者や銀行は話し合いに応じてくれますが、一部交渉に応じない債権者もいます。
その場合は、他の債務整理が適している場合もあるため、弁護士に相談して状況に合った方法を確認しましょう。
3.借金元本は減らせない
任意整理は、借金の元本を減額するのではなく、将来利息のカットを目指す手続きです。
そのため、毎月の返済額を減らすことはできても、借金そのものを減額するのは難しいでしょう。
借金総額が大きい場合は、無理に任意整理をしても返済を断念するケースが多いです。
任意整理以外の他の債務整理も、視野に入れる必要があります。
\返済負担って減るの?/
任意整理に向いている人
任意整理に向いているのは、以下のような人です。
- 継続的な収入があり、毎月の返済額が減れば返済を続けられる
- 自宅や自動車など処分したくない財産がある
- できる限り家族に知られる可能性を低くしたい
ただし、上記のケースに当てはまる場合でも、他の債務整理手続きが最適な場合もあります。
「自分にはどの手続きが向いているのか」を知りたい場合は、弁護士に相談するのが最も確実です。
\気になったときにすぐ確認!/
任意整理の手続きの流れ
任意整理を依頼すると手続きのほとんどを弁護士が行いますが、実際に行われる内容を知っておくことで、不安を解消できます。
ここでは、弁護士に依頼した場合に、任意整理の手続きが進む流れを解説します。
【ステップ1】弁護士への相談・依頼
任意整理の最初のステップは、弁護士へ相談することから始まります。
弁護士が、借入先や収入・家計状況などをヒアリングし、他の債務整理との比較を踏まえて、任意整理が適切な解決策かどうかを診断します。
なお「弁護士への相談=依頼」ではありません。
正式な依頼は、内容を確認したうえで弁護士と委任契約を締結する段階で成立します。
【ステップ2】債権者への受任通知の発送(返済・取り立ての停止)
委任契約後は、弁護士が速やかに各債権者に受任通知を送付し、返済を停止します。
受任通知が送付されると、債権者からの電話・SMS・督促通知などの連絡がすべて停止します。
取り立ての不安がなくなることで、落ち着いた環境で任意整理の準備を進められるようになります。
【ステップ3】取引履歴の開示請求・引き直し計算
受任通知とあわせて、これまでに「いつ、いくら借りて、いくら返したか」の全記録(取引履歴)を開示するように、弁護士から債権者に請求します。
取り寄せた取引履歴をもとに、全取引を利息制限法に従った利息に直して再計算(引き直し計算)し、正確な借金の金額を確定させます。
平成20年以前から借り入れと返済を繰り返していた場合、過払い金が見つかるケースもあります。
見つかった過払い金は、任意整理と並行して、業者に返還を請求します。
【ステップ4】債権者との話し合い
開示によって確定した金額をベースに、弁護士が各債権者と返済条件の見直しを目指して交渉します。
生活を壊さない範囲の返済額に収まるように、利息のカットや長期の分割払いについて話し合い、落とし所を見つけていきます。
【ステップ5】債権者との和解
債権者との話がまとまったら、合意内容を記した「和解書(示談書・合意書)」を債権者と取り交わします。
これにより、新たな返済ルールが確定します。
【ステップ6】返済の開始
和解書を取り交わしたら、和解内容で決まった新たなルールに基づいた各債権者への返済が始まります。
多くの場合は、翌月または翌々月から支払いが始まります。
任意整理した以降の返済は、完済までの期間が決められているので「いつ返済が終わるのかわからない」不安はありません。
\状況を軽くチェック!/
任意整理は弁護士に依頼したほうがいいの?メリットは?
「自分で任意整理の交渉できるのでは?」と思われるかもしれませんが、借りている本人が交渉すると、不利な条件を提示されやすく、適切な和解内容を引き出しにくいことがあります。
そのため、個人での交渉はおすすめできません。
適切な借金問題の解決を目指す場合は、弁護士に依頼するのがおすすめです。
ここでは、任意整理を弁護士に依頼するメリットを3つ解説します。
最も適切な債務整理の方法を選んでもらえる
「任意整理をしたい」と思っていても、詳しく家計を分析すると「個人再生の方が楽になる」あるいは「自己破産しか選択肢がない」ケースもあります。
自分に適した債務整理を判断するためには、法律の知識や経験が必須です。
司法書士は自己破産や個人再生の代理人になれないため、すべての債務整理を踏まえた最適なプランを提案できるのは弁護士だけです。
債権者との交渉をすべて任せられる
任意整理では、債権者との交渉から和解締結までのすべての手続きを弁護士に任せられます。
依頼者が表立って債権者と話し合う必要は一切ありません。
また、貸金業者は交渉のプロであるため、個人が相手だと不利な条件を押し付けてくる可能性があります。
弁護士に依頼すれば、法律に基づいて有利な条件を引き出せる可能性が高まります。
裁判になった場合でもすぐに対応してもらえる
万が一、返済が滞っていて業者から訴訟や差し押さえの裁判を起こされたとしても、弁護士がいれば即座に裁判対応をしてもらえます。
任意整理に関する対応は弁護士に一任できるため、自分で債権者や裁判所とやり取りをする必要はありません。
また、任意整理から自己破産や個人再生などに方針を変更する場合も、手続きを中断せずに進められます。
万が一の場合にも、万全の対応ができる弁護士に依頼することは、大きな安心につながります。
\軽く聞いてみるだけでOK!/
任意整理に強い弁護士をお探しなら「弁護士法人ちらいふく」へ
任意整理は、借金問題に苦しむ多くの人にとっての「リスタート」のチャンスです。
借金の問題は、時間が経てば経つほど利息や遅延損害金が膨らみ、解決が難しくなっていきます。
「もっと早く相談していれば」と後悔する前に、早めに弁護士に相談しましょう。
弁護士法人ちらいふくでは、債務整理に関して無料相談を実施中です。
任意整理に精通した弁護士が全力でサポートします。
まずはお気軽にお問い合わせください。
\無料相談はこちらから!/